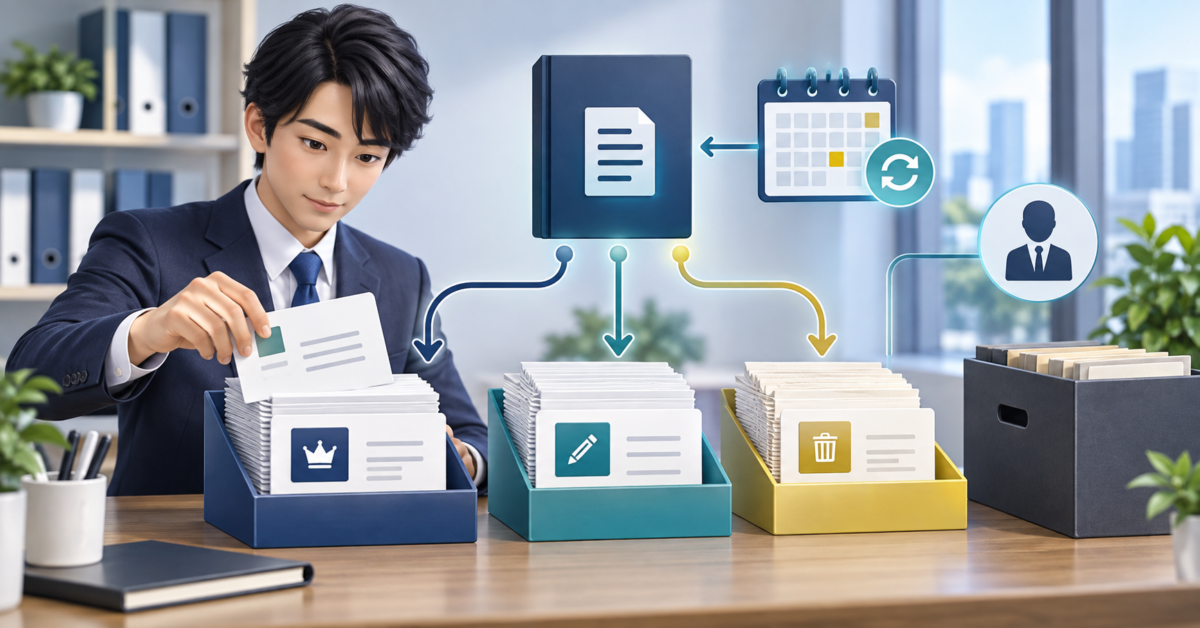
社内文書をAIで検索・要約できるようにしても、保存場所に古い版や下書きが混ざっていれば、もっともらしい誤回答の原因になります。問題はAIの性能だけではありません。「どれが正本か」「いつ更新されたか」「廃止されたか」を人が判断できない状態そのものです。
本記事では、菊川市や島田市周辺の中小企業が、AIへ文書を接続・投入する前に作る「文書台帳」を紹介します。RAGなどのシステム実装ではなく、保存場所と最新版をそろえる業務設計に限定します。
最初に作る文書台帳
| 項目 | 記入例 | 判断に使う理由 |
|---|---|---|
| 文書ID | SALES-012 | 同名ファイルを区別する |
| 文書名 | 見積作成手順 | 利用者が目的を判断する |
| 正本URL・場所 | 社内共有/営業/正式版 | 参照先を一つにする |
| 版・更新日 | v3 / 2026-09-20 | 新旧を判定する |
| 状態 | 有効・改訂中・廃止 | AIの参照対象を決める |
| 担当・次回確認 | 営業責任者 / 12月 | 更新放置を防ぐ |
AI導入より先に起きている四つの混乱
- 「最終」「最新版」「最新版2」という名前が複数ある
- メール添付、個人端末、共有フォルダへ同じ文書が分散する
- 廃止した手順書が検索結果に残る
- 内容の更新担当者と承認者が決まっていない
この状態でAIへ「最新の手順を教えて」と聞いても、AIは組織内でどのファイルが正式かを自動的に理解できません。接続していない保存先の内容にもアクセスできません。まず人が正本と状態を定義します。
手順1:保存場所を増やさず棚卸しする
部署ごとに「よく使う文書」を20件程度挙げ、存在する場所を台帳へ記録します。いきなり全社文書を移動すると業務が止まりやすいため、見積、受注、問い合わせ、採用など一つの業務から始めます。
- 業務名と利用目的を決める
- 共有フォルダ、クラウド、メール添付の所在を列挙する
- 内容が同じ候補をグループ化する
- 削除せず「正本候補」「重複候補」「不明」と印を付ける
手順2:正本と版を決める
作成日時が新しいだけで正本とは限りません。承認済みか、現在の業務と一致するか、関連する規程・契約・製品仕様と矛盾しないかを確認します。正本を一つ決め、ファイル名だけでなく文書ID、版、更新日を本文または管理情報へ残します。
改訂作業中の文書は正本と別状態にし、AIの参照対象へ混ぜません。「有効」「改訂中」「廃止」「確認待ち」の四状態なら、小規模事業者でも運用しやすくなります。
手順3:廃止版を検索対象から外す
廃止した文書は、すぐ削除すると履歴が必要なときに困ります。アクセスを限定した保管場所へ移し、台帳へ廃止日、代替文書ID、廃止理由を残します。AI検索の対象フォルダやアップロード対象からは外します。
既存AIサービスから別環境へ移す場合は、AIツール移行時のデータ確認も参照してください。エクスポートできる会話やファイルと、正式な社内文書は同じものではありません。
手順4:更新と回答確認をつなぐ
AIの回答に出典を表示できる環境でも、出典文書そのものが古ければ回答も古くなります。文書台帳へ次回確認日を置き、更新時はAI側の索引や接続先へ反映されたか確認します。
- 回答が参照した文書IDと版を確認できるか
- 台帳で「有効」になっているか
- 回答の数値・期限・固有名詞を原文と照合したか
- 改訂後、古い回答が再現しないかテストしたか
- 出典不明なら回答を保留できる運用か
文書台帳を形だけにしない月次確認
台帳を作っただけでは、担当者の異動やサービス変更によって再び古くなります。月に一度、更新期限を過ぎた文書、担当者が空欄の文書、改訂中が長く続く文書を抽出します。全件を読み直すのではなく、変更が起きた業務と期限が近い文書から確認します。
AIの利用記録で「回答できなかった質問」「古い回答が出た質問」を集め、原因がプロンプトなのか、資料不足なのか、旧版混入なのかを分けます。資料側の問題なら文書台帳へ戻し、正本を直してから同じ代表質問で再確認します。AIの回答文だけをその場で直して終わらせないことが重要です。
30日で始める小さな計画
- 第1週: 一業務20文書を棚卸しする
- 第2週: 正本、版、状態、担当を決める
- 第3週: 重複・廃止版を参照対象から分離する
- 第4週: 代表質問5件で文書IDと回答を照合する
この計画の成果は「AIが賢く答えた」ではなく、「回答の元になった正本と版を人が追える」ことです。社内FAQの古い回答を残さない運用、AIアカウントの権限と退職時対応も合わせて整えると、文書と利用者の両面を管理できます。
LIFESEEDSでは、社内資料の棚卸しから小さなAI活用まで支援しています。詳しくはAI活用支援、相談はお問い合わせをご覧ください。
コメント